En restauration, un service qui déborde peut vite faire grimper les heures supplémentaires. Mais comment calculer les heures supplémentaires HCR sans se tromper ? Dans le décompte hebdomadaire classique, les heures de la 36e à la 39e sont majorées de 10 %, celles de la 40e à la 43e de 20 %, puis de 50 % à partir de la 44e. On vous explique les calculs, les exceptions et les bons réflexes pour préparer votre paie.
Un équipier termine son service une heure plus tard que prévu. Votre chef de cuisine vient renforcer le service du samedi. Un salarié travaille 39 heures alors que la durée légale est de 35 heures. Dans ces situations, la question est la même : quand commence réellement une heure supplémentaire en restauration ?
Pour répondre, il faut distinguer les heures inscrites au planning, celles prévues au contrat et le temps de travail effectivement réalisé.
En France, la durée légale de travail d'un salarié à temps plein est de 35 heures par semaine. La convention collective nationale des hôtels, cafés et restaurants, ou convention collective HCR (IDCC 1979), prévoit notamment un fonctionnement courant sur 39 heures hebdomadaires.
Mais attention : un contrat 39 heures restaurant ne signifie pas que les quatre heures au-delà de 35 heures sont payées sans majoration.
Dans le régime hebdomadaire classique, ces heures sont des heures supplémentaires structurelles. Elles sont intégrées à l'horaire habituel et rémunérées avec une majoration de 10 %.
Prenons un restaurant dont le chef de partie travaille 39 heures chaque semaine. Il réalise 35 heures au taux normal et quatre heures majorées. Si le planning prévoit ensuite 42 heures, trois heures supplémentaires s'ajoutent dans la tranche majorée à 20 %.
Avant d'appliquer ces règles, pensez toutefois à vérifier la convention collective HCR applicable à votre établissement. Un fast-food relevant de la convention collective de la restauration rapide n'applique pas automatiquement les dispositions de la branche HCR.
En restauration, l'amplitude d'une journée et le temps de travail effectif sont deux choses différentes.
Un salarié peut arriver à 10 h, assurer le service du midi, partir plusieurs heures et revenir pour celui du soir. La coupure n'est pas automatiquement du temps travaillé.
Le Code du travail considère comme du temps de travail effectif une période pendant laquelle le salarié reste à la disposition de l'employeur, doit suivre ses directives et ne peut pas vaquer librement à ses occupations.
Une vraie pause déjeuner ou une coupure libre entre deux services peut donc être exclue du décompte. À l'inverse, si votre salarié reste disponible pour les commandes, surveille des préparations ou ne peut pas disposer librement de son temps, cette période peut relever du travail effectif.
C'est pourquoi le calcul des heures supplémentaires HCR doit toujours partir des heures réellement accomplies, et non de la seule heure d'arrivée et de départ.
La majoration des heures supplémentaires en restauration dépend du nombre d'heures accomplies au cours de la semaine dans le cadre hebdomadaire classique.
Le principe est simple : plus le volume d'heures supplémentaires augmente, plus le taux de majoration progresse. Mais chaque heure doit rester affectée à sa tranche. Une semaine de 44 heures ne signifie donc pas que toutes les heures supplémentaires sont majorées à 50 %.
L'article 4 de l'avenant n° 2 du 5 février 2007 définit les taux de majoration du régime hebdomadaire HCR.
Les quatre premières heures supplémentaires, de la 36e à la 39e heure incluse, bénéficient d'une majoration de 10 %. Les quatre suivantes, de la 40e à la 43e, bénéficient d'une majoration de 20 %.
Pour un salaire horaire brut de 15 €, une heure à 10 % vaut donc 16,50 € brut et une heure à 20 % vaut 18 € brut.
Ce découpage est particulièrement important pour les contrats de 39 heures : les heures prévues au contrat restent majorées et les éventuels dépassements viennent ensuite alimenter les tranches supérieures.
Majorations des heures supplémentaires HCR : décompte hebdomadaire classique
| Tranche horaire | Majoration | Taux horaire fictif à 15 € brut |
|---|---|---|
| 1re à 35e heure | 0 % | 15 € |
| 36e à 39e heure | +10 % | 16,50 € |
| 40e à 43e heure | +20 % | 18 € |
| À partir de la 44e heure | +50 % | 22,50 € |
Source : convention collective HCR, avenant n° 2 du 5 février 2007, article 4. Tableau applicable au décompte hebdomadaire classique, sous réserve des règles et accords applicables.
Source officielle : Légifrance - Avenant n° 2, article 4.
À partir de la 44e heure, les heures supplémentaires sont majorées de 50 % dans ce même régime. Avec notre taux fictif de 15 €, cela représente 22,50 € brut par heure.
Cette majoration élevée rappelle qu'un planning surchargé a un coût immédiat sur la masse salariale. Une mauvaise anticipation des renforts peut rapidement rogner la marge d'un service pourtant très fréquenté.
Attention toutefois à ne pas confondre le taux de majoration avec une autorisation de dépasser les durées maximales de travail. Les limites quotidiennes et hebdomadaires doivent également être respectées, selon le poste occupé et les dispositions applicables.
Enfin, les éventuels accords d'entreprise et dispositifs d'aménagement du temps de travail doivent être vérifiés avant de figer le calcul en paie.
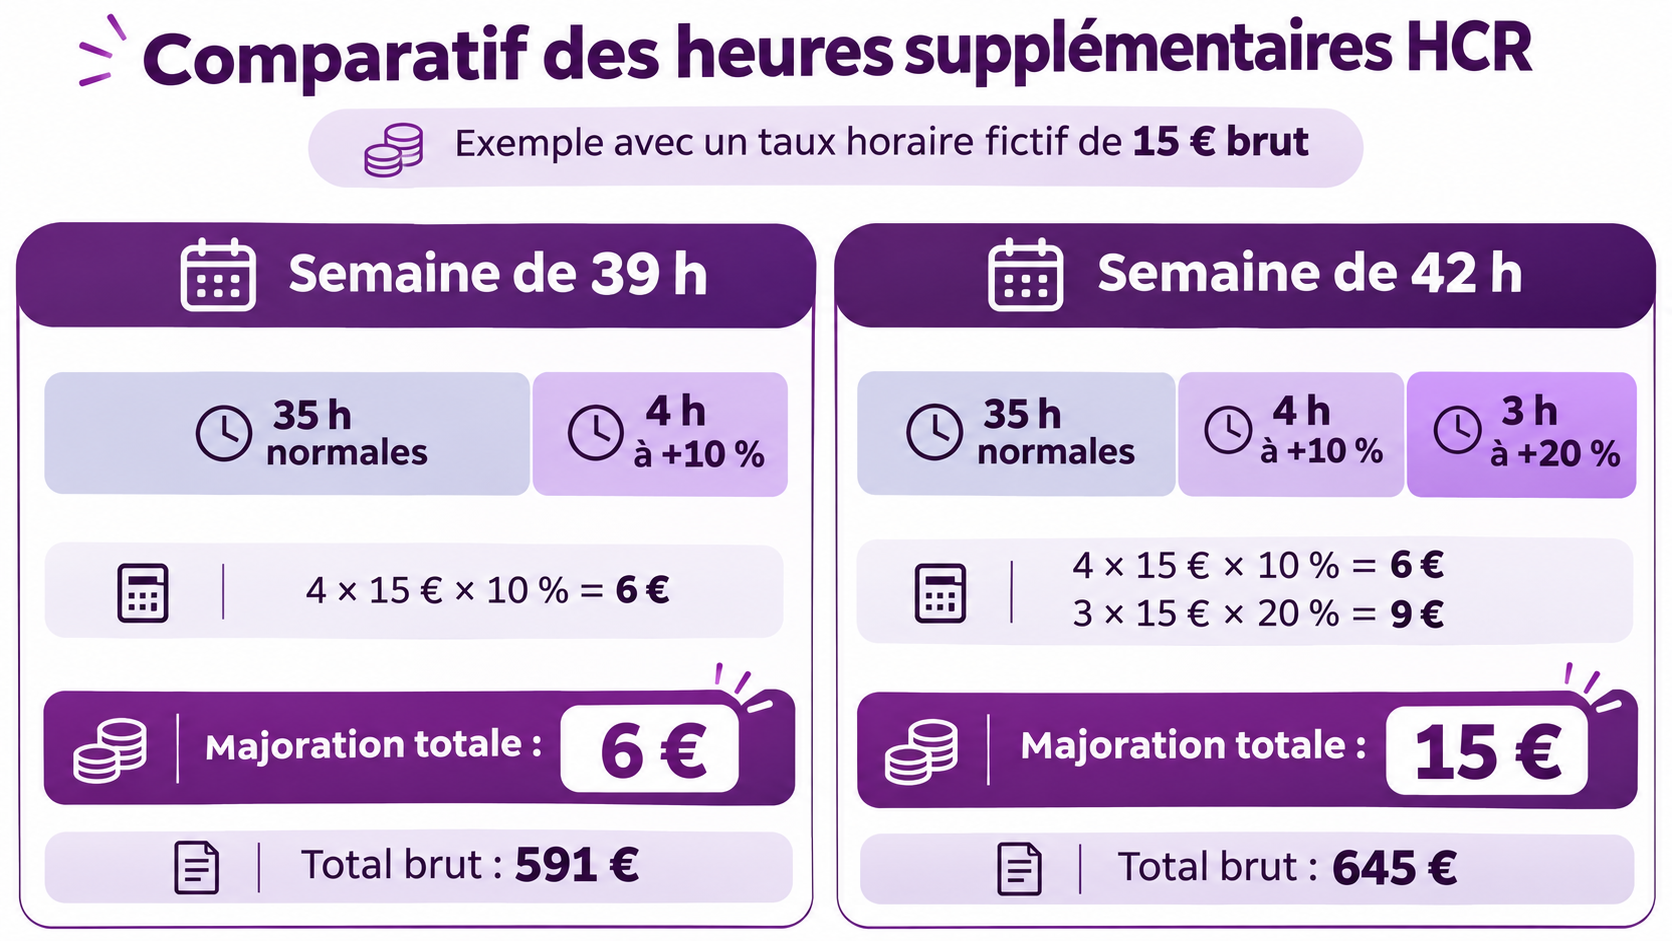
Passons à la pratique. Pour comprendre le calcul des heures supplémentaires HCR, nous allons utiliser un taux horaire fictif de 15 € brut et deux semaines de travail : 39 heures puis 42 heures.
On distingue systématiquement la rémunération de base des heures et le supplément correspondant à leur majoration.
Imaginons un salarié à temps plein qui réalise 39 heures de travail effectif pendant une semaine. Les 35 premières heures sont rémunérées au taux normal. Les quatre suivantes sont majorées de 10 %.
La majoration seule se calcule ainsi : 4 × 15 € × 10 % = 6 €.
Le salarié perçoit donc 585 € au titre de ses 39 heures au taux de base, auxquels s'ajoutent 6 € de majoration. Soit 591 € brut pour la semaine, hors autres éléments de rémunération.
Exemple HCR : rémunération de 39 heures à 15 € brut
| Élément | Calcul | Montant |
|---|---|---|
| Base des 39 h | 39 × 15 € | 585 € |
| Majoration 10 % | 4 × 15 € × 10 % | 6 € |
| Total brut | 585 € + 6 € | 591 € |
Exemple pédagogique fictif, hors primes et autres éléments de paie.
Cette fois, votre salarié réalise 42 heures de travail effectif. Il faut répartir les sept heures supplémentaires entre les deux premières tranches.
Les quatre heures de la 36e à la 39e sont majorées de 10 %, soit 6 € supplémentaires. Les trois heures de la 40e à la 42e sont majorées de 20 %, soit 9 € supplémentaires.
Le supplément total est donc de 15 € brut, et la rémunération hebdomadaire atteint 645 € brut, hors autres éléments.
Exemple HCR : rémunération de 42 heures à 15 € brut
| Élément | Calcul | Montant |
|---|---|---|
| Base des 42 h | 42 × 15 € | 630 € |
| Majoration 10 % | 4 × 15 € × 10 % | 6 € |
| Majoration 20 % | 3 × 15 € × 20 % | 9 € |
| Total brut | 630 € + 15 € | 645 € |
Exemple pédagogique fictif, applicable au décompte hebdomadaire classique.
Calculer les majorations ne suffit pas. Encore faut-il savoir comment les rémunérer, dans quels cas un repos peut remplacer le paiement et ce qui change lorsqu'un établissement organise le temps de travail sur plusieurs semaines.
Les heures supplémentaires peuvent donner lieu à un paiement majoré ou, dans les conditions prévues par les textes applicables, à un repos compensateur de remplacement.
Le repos doit tenir compte de la majoration correspondante. Une heure supplémentaire à 10 % remplacée intégralement par du repos représente ainsi 1 h 06 de repos. Une heure à 20 % correspond à 1 h 12 et une heure à 50 % à 1 h 30.
Attention : ce repos de remplacement ne doit pas être confondu avec la contrepartie obligatoire en repos liée au dépassement du contingent annuel d'heures supplémentaires, lorsqu'elle est applicable.
Le repos compensateur HCR, son suivi et les modalités de prise doivent donc être analysés selon le dispositif concerné. Dans un restaurant, un compteur approximatif peut rapidement entraîner une erreur sur les droits des salariés.
C'est ici que les erreurs de calcul deviennent fréquentes.
Lorsqu'un dispositif valable d'aménagement du temps de travail s'applique sur une période supérieure à la semaine, le décompte ne repose plus automatiquement sur les seuls dépassements hebdomadaires.
L'avenant n° 19 du 29 septembre 2014 prévoit notamment, pour une période annuelle de douze mois, un seuil de référence de 1 607 heures et des tranches spécifiques. Les heures supplémentaires entre 1 607 et 1 790 heures sont majorées de 10 %, celles entre 1 791 et 1 928 heures de 20 %, celles entre 1 929 et 1 973 heures de 25 %, puis celles à partir de 1 974 heures de 50 %.
Une période de référence plus courte répond à ses propres modalités de détermination et de régularisation. Le nombre d'heures, le contrat, les absences et les éventuels accords doivent être pris en compte.
Il ne faut donc jamais appliquer automatiquement le tableau hebdomadaire de 10 %, 20 % et 50 % à un salarié annualisé.
Pour aller plus loin, le texte de référence est consultable sur Légifrance, avenant n° 19, article 7.
Entre un planning prévu à 39 heures et une semaine réellement effectuée à 42 heures, l'écart peut sembler limité. Pourtant, il suffit à modifier le montant de la paie.
Pour éviter les calculs approximatifs, on doit pouvoir reconstruire précisément le temps travaillé, les pauses, les corrections et les majorations associées.
Un planning reste une prévision. Il ne prouve pas, à lui seul, les heures réellement accomplies.
En restauration, les imprévus s'accumulent : un équipier qui arrive plus tôt, une fermeture qui prend du retard, une coupure écourtée ou un service qui se termine après l'horaire prévu.
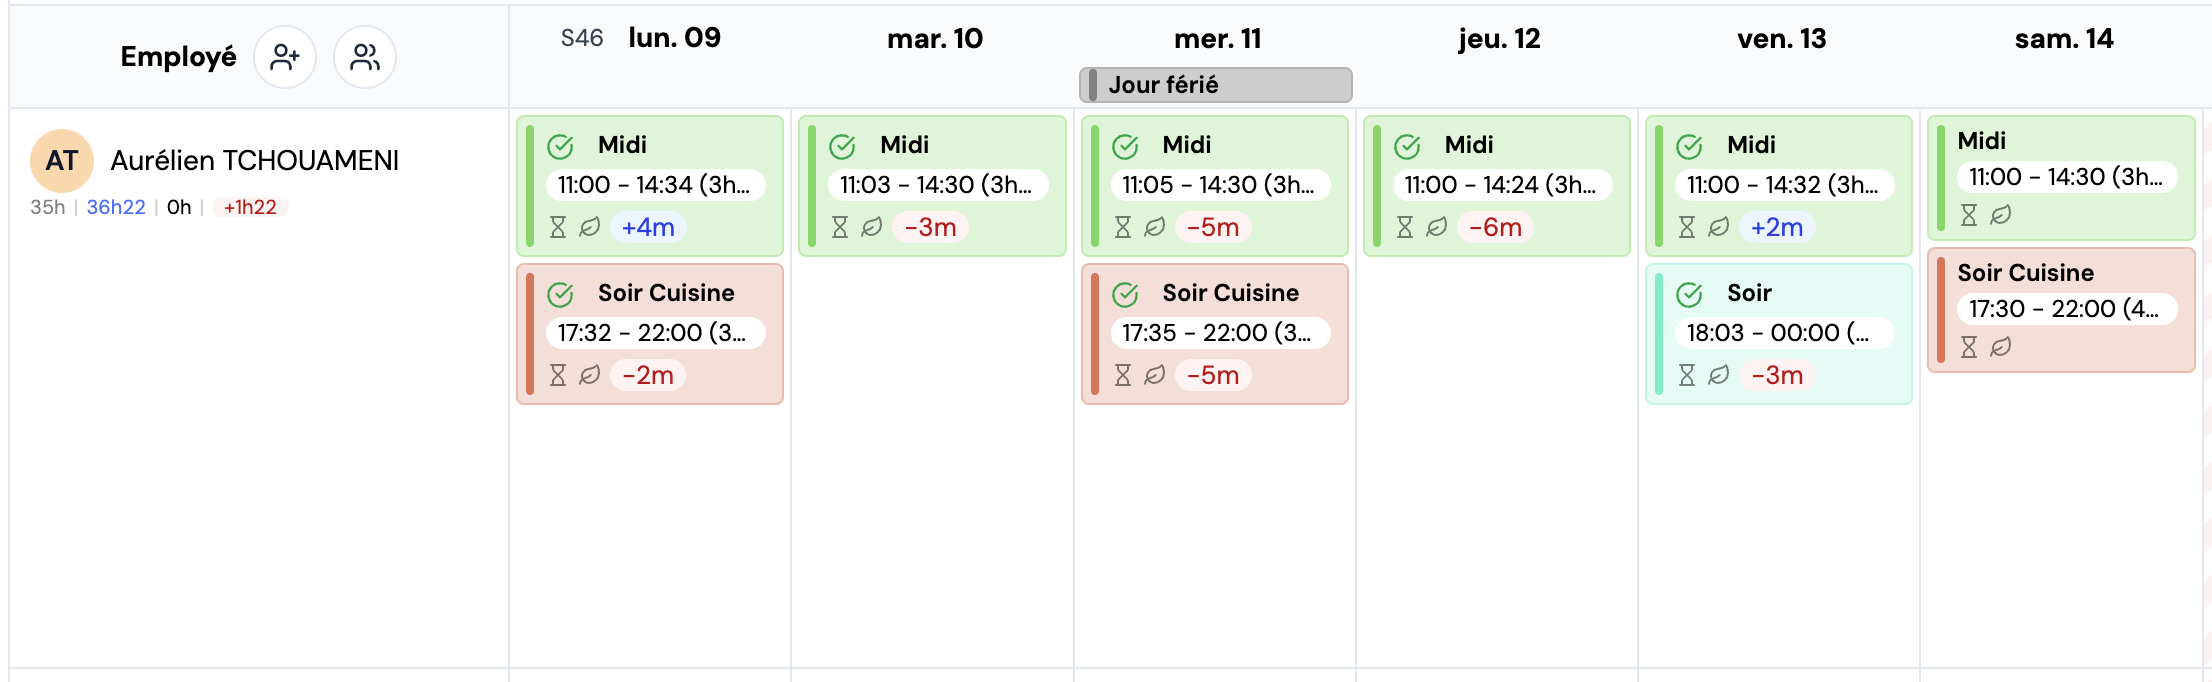
Une solution de pointage permet de comptabiliser les heures réellement travaillées, tout en distinguant les présences, les pauses et les coupures.
La différence est concrète. Avec un relevé quotidien, vous ne reconstituez plus toute la semaine de mémoire le dimanche soir. Vous disposez d'une base à vérifier avant le calcul des heures supplémentaires.
Exemple fictif de feuille de pointage hebdomadaire : 42 heures
| Jour | Début | Fin | Pause | Effectif | Correction | Validation |
|---|---|---|---|---|---|---|
| Lundi | 10h | 18h30 | 30 min | 8h | Aucune | Oui |
| Mardi | 10h | 19h | 1h | 8h | Aucune | Oui |
| Mercredi | 10h | 18h30 | 30 min | 8h | Fin rectifiée de 18h à 18h30 | Oui |
| Jeudi | Repos | - | - | 0h | Aucune | Oui |
| Vendredi | 10h | 19h | 1h | 8h | Aucune | Oui |
| Samedi | 10h | 20h | 0h | 10h | Pause à vérifier | Sous réserve |
| Dimanche | Repos | - | - | 0h | Aucune | Oui |
| Total provisoire | Sous réserve de vérification des pauses | 42h | 1 correction | À finaliser | ||
Données entièrement fictives. Hypothèse : pauses indiquées non travaillées. Une journée de 10 heures sans pause enregistrée doit faire l'objet d'une vérification avant clôture ; le total reste provisoire.
Un pointage oublié n'est pas forcément une heure non travaillée. De la même manière, une sortie enregistrée trop tard doit être examinée pour déterminer ce qui relève réellement du travail effectif.
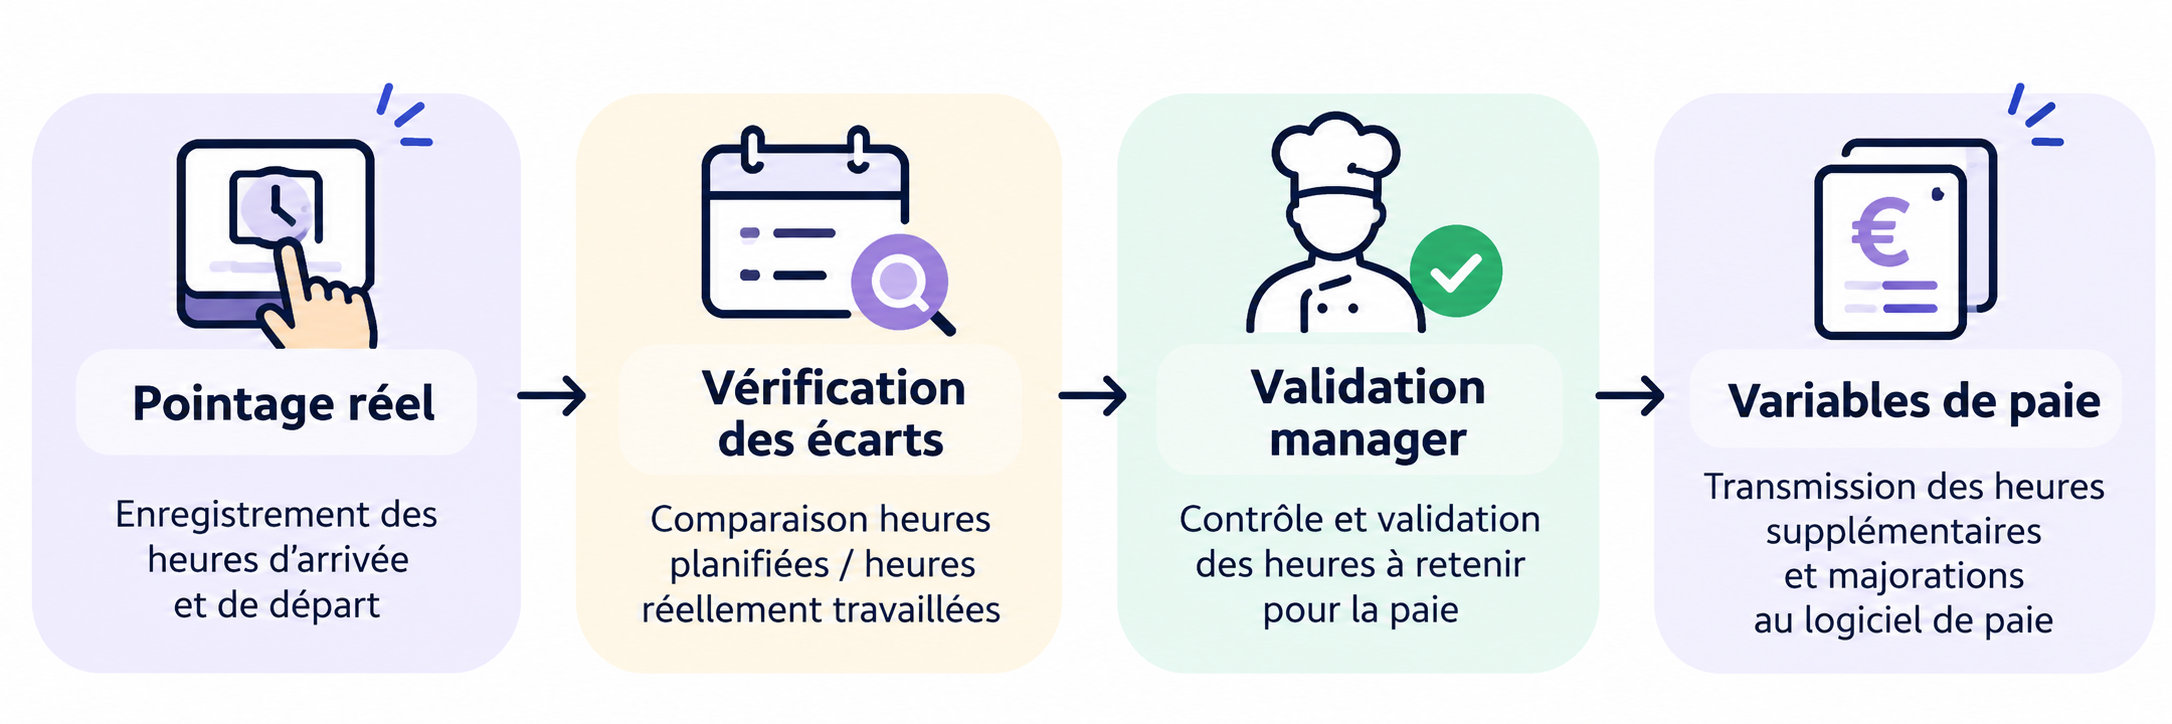
Avant la clôture, le manager vérifie donc les écarts, échange avec les équipes si nécessaire et valide les corrections justifiées. Cette traçabilité permet d'éviter qu'une modification non contrôlée soit directement répercutée sur le bulletin de salaire.
Avec Komia, les pointages peuvent être rapprochés des plannings, les demandes de correction sont tracées et les éléments vérifiés servent à transmettre les heures majorées à la paie.
Le bon fonctionnement repose sur une chaîne simple : des heures pointées, des anomalies examinées, des données validées et des variables de paie transmises au gestionnaire.
Même avec les bons taux de majoration, un décompte mal construit peut produire un mauvais résultat. Et en restauration, les erreurs apparaissent souvent lorsque plusieurs contrats, horaires et systèmes de suivi cohabitent.
Calculer les heures supplémentaires à partir d'une moyenne mensuelle peut sembler pratique. Pourtant, dans le régime hebdomadaire classique, le calcul se fait semaine par semaine.
Imaginez un salarié qui effectue 42 heures une semaine, puis 28 heures la suivante. Faire la moyenne et conclure qu'il a travaillé 35 heures par semaine reviendrait à effacer les heures supplémentaires de la première semaine. Ce raisonnement serait incorrect sans dispositif valable d'aménagement du temps de travail.
Il faut également se méfier des mauvais taux. En HCR, les majorations hebdomadaires applicables sont de 10 %, 20 % et 50 %, et non de 10 %, 25 % et 50 %.
Pour replacer ces calculs dans l'organisation quotidienne de votre établissement, retrouvez aussi les règles d'horaires en restauration.
Autre confusion fréquente : appliquer les majorations des heures supplémentaires à un salarié à temps partiel.
Un équipier employé 24 heures par semaine qui travaille au-delà de son horaire contractuel n'entre pas automatiquement dans le régime des heures supplémentaires HCR. Les heures réalisées en plus de son contrat relèvent normalement des heures complémentaires, soumises à des plafonds et à des majorations spécifiques.
Cette distinction doit être prise en compte dans vos calculs et dans le paramétrage des contrats.
C'est précisément l'intérêt d'une pointeuse reliée aux informations contractuelles et à la préparation de la paie : retrouver les bonnes heures, dans le bon régime, avant leur transmission. Komia facilite ce suivi avec ses fonctions de planning, de pointage et de rapport de paie, sous réserve d'un paramétrage adapté à l'établissement.
Les heures supplémentaires HCR ne sont pas compliquées à calculer lorsqu'on part des bonnes données. Mais entre le contrat de 39 heures, les coupures, les dépassements de service et les dispositifs d'annualisation, une erreur peut vite se glisser dans la préparation de la paie.
Notre conseil : commencez par fiabiliser le pointage de vos équipes, vérifiez le décompte applicable et validez les corrections chaque semaine. Vous pourrez ensuite transmettre des variables de paie plus fiables, sans courir après les feuilles d'heures à la fin du mois.
Avec Komia, centralisez les plannings, les pointages et les éléments variables pour garder la main sur votre organisation et mieux anticiper votre masse salariale.