Une chambre froide qui tombe en panne un dimanche soir, et ce sont parfois plusieurs milliers d’euros de stock qui partent à la poubelle le lundi matin. En restauration, les denrées périssables stockées dans vos frigos et congélateurs représentent une valeur importante. Pourtant, beaucoup de restaurateurs découvrent les limites de leur assurance perte de marchandises restaurant au pire moment : en plein sinistre.
Que couvre réellement la garantie perte de marchandises en cas de panne de chambre froide ? Quelles sont ses exclusions et comment obtenir une indemnisation à la hauteur des pertes subies ? Dans ce guide, on décrypte les garanties, les démarches à suivre et le rôle que peut jouer la traçabilité de vos températures pour constituer un dossier solide auprès de votre assureur.
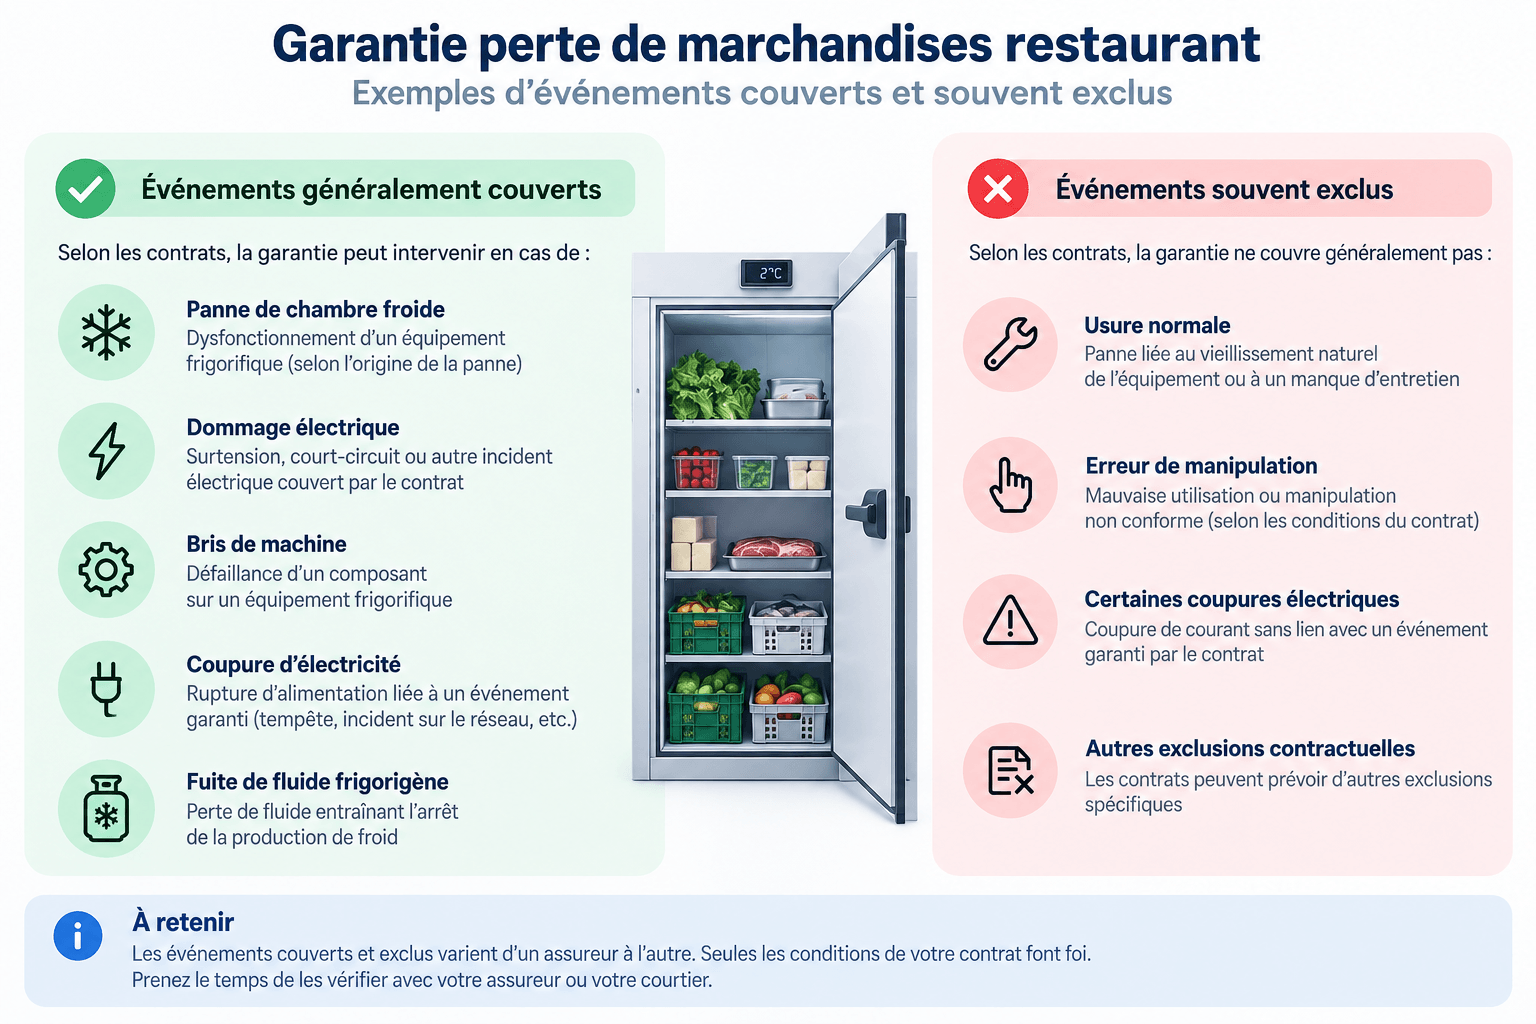
La garantie perte de marchandises, aussi appelée garantie des denrées alimentaires ou perte de marchandises en installation frigorifique, permet, selon les garanties souscrites, d’indemniser les stocks périssables détruits à la suite d’un événement couvert par votre contrat. Il peut notamment s’agir d’une panne de chambre froide, d’une coupure électrique prolongée, d’une fuite de fluide frigorigène ou d’un bris de machine, selon les conditions prévues..
Cette garantie vient généralement compléter votre assurance multirisque professionnelle restaurant et peut être proposée en option selon les contrats. Un point à vérifier dès la souscription : mieux vaut savoir précisément comment votre stock est couvert avant qu’une panne ne transforme le contenu de votre chambre froide en perte sèche.
Avoir une garantie perte de marchandises ne signifie pas que chaque panne de chambre froide sera automatiquement indemnisée. Tout dépend du périmètre prévu dans votre contrat et, surtout, de la cause du sinistre. Un détail qui change tout au moment de demander un remboursement.
Selon les contrats, la garantie peut notamment intervenir en cas de fuite de fluide frigorigène, de dommage électrique comme une surtension ou un court-circuit, de bris de machine sur un équipement frigorifique ou encore de rupture d’alimentation électrique liée à un événement garanti.
Le point à retenir ? Ce n’est pas uniquement la panne de chambre froide qui compte. L’assureur va chercher à déterminer son origine et vérifier si celle-ci entre bien dans les événements couverts par votre contrat.
À l’inverse, certaines causes peuvent rester hors garantie lorsqu’elles correspondent aux exclusions prévues par votre contrat. Une panne liée à l’usure ou au défaut d’entretien de l’équipement, par exemple, peut être traitée différemment d’un dommage électrique soudain.
Deux restaurants confrontés à une chambre froide en panne peuvent donc obtenir deux réponses différentes de leur assureur. Même conséquence, mais pas forcément même cause ni même couverture. D’où l’intérêt de vérifier précisément les conditions et exclusions de votre assurance perte de marchandises avant qu’un sinistre ne survienne.
Dernier point à surveiller : votre contrat peut prévoir un délai avant que la garantie ne s’applique. Une panne trop courte peut alors rester à votre charge. Une franchise peut également être déduite du montant de l’indemnisation.
Ces conditions variant selon les assureurs et les contrats, vérifiez noir sur blanc le délai applicable, le montant de la franchise et le plafond d’indemnisation prévu pour vos marchandises.
Quand une chambre froide tombe en panne, chaque heure compte. D’abord pour limiter la perte de marchandises, mais aussi pour constituer un dossier solide auprès de votre assureur. La qualité de votre indemnisation dépend en partie des preuves que vous êtes capable de fournir après le sinistre.
Dès que vous constatez la panne, relevez la température de l’équipement et notez précisément l’heure du constat. Documentez également les denrées concernées et conservez les éléments permettant de retracer l’incident.
Ces réflexes, déjà familiers dans une démarche HACCP, deviennent précieux pour votre assurance perte de marchandises restaurant. Plus la chronologie de la panne est claire et documentée, plus vous disposez d’éléments concrets pour expliquer le sinistre à votre assureur.
N’attendez pas d’avoir réuni chaque facture ou reçu le diagnostic définitif du technicien pour prévenir votre assureur. Le contrat fixe le délai dans lequel le sinistre doit être déclaré. Pour ce type de sinistre, ce délai ne peut pas être inférieur à 5 jours ouvrés à compter du moment où vous en avez connaissance.
Le bon réflexe reste donc simple : déclarer la panne de chambre froide rapidement, puis compléter votre dossier avec les justificatifs demandés.
Dernier enjeu : prouver ce que vous avez réellement perdu. Les factures fournisseurs récentes permettent notamment de justifier la valeur des viandes, poissons, produits frais, surgelés ou autres marchandises détruites.
Sans historique d’achats fiable, difficile de défendre précisément le montant de la perte. Des factures bien conservées et un stock correctement suivi permettent au contraire de chiffrer les marchandises concernées et de constituer un dossier d’indemnisation beaucoup plus solide.
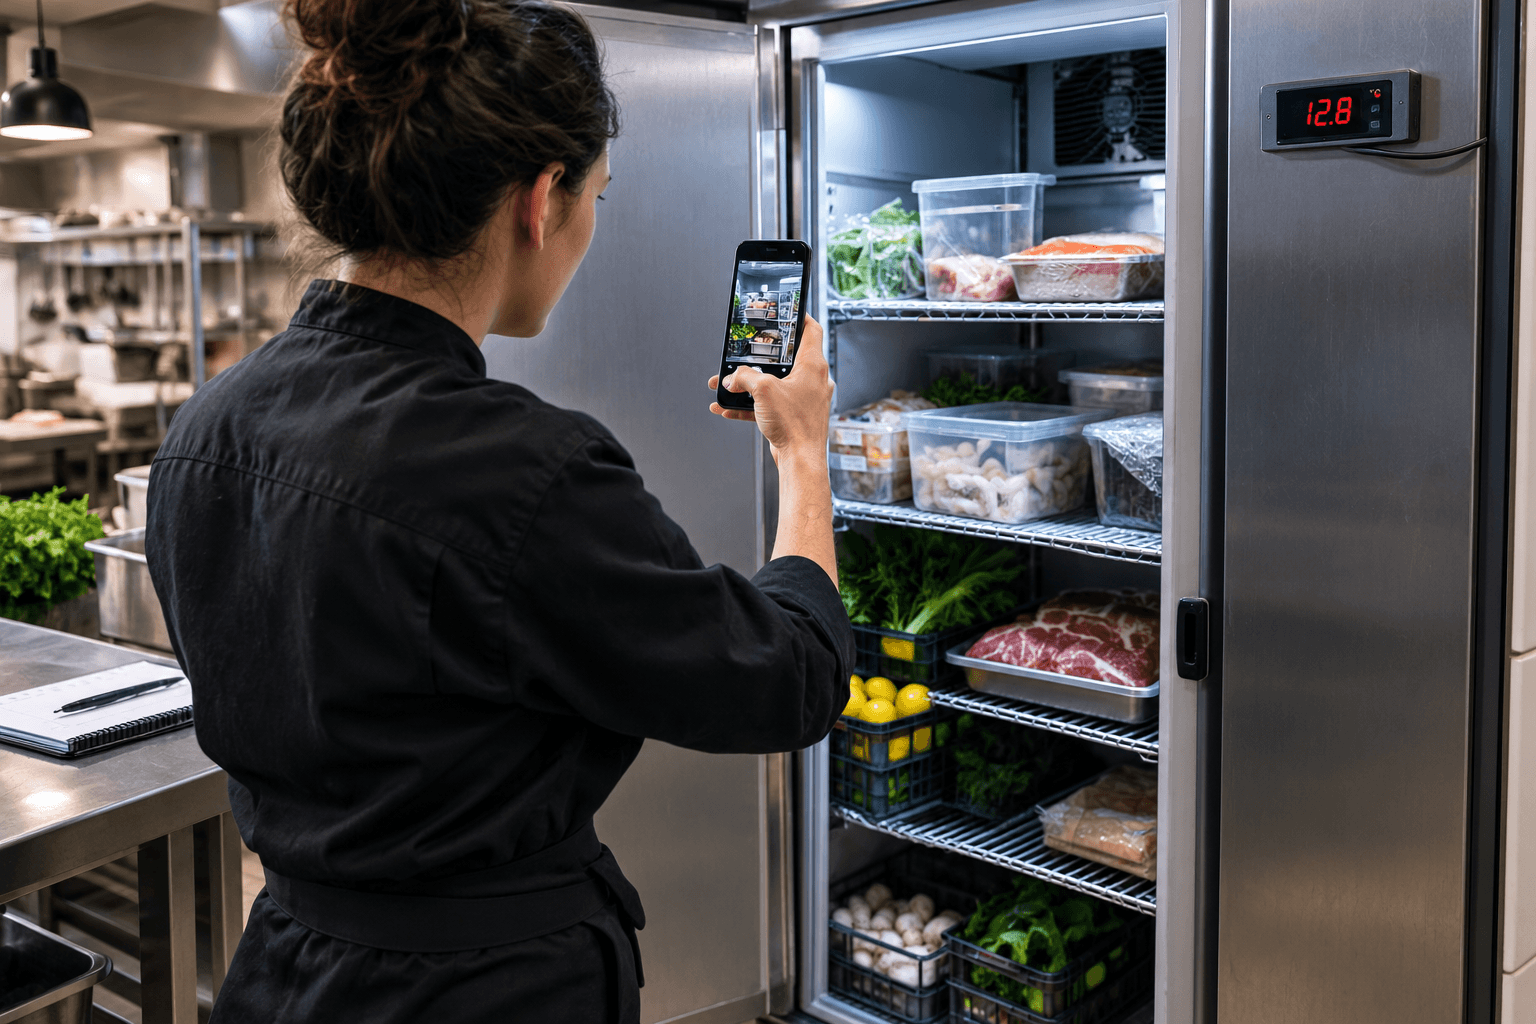
On parle beaucoup du contrat lorsqu’il est question d’assurance perte de marchandises restaurant. Mais un autre élément peut peser dans la constitution de votre dossier : votre capacité à retracer précisément ce qui s’est passé dans votre chambre froide. Et sur ce point, vos relevés de température deviennent particulièrement utiles.
Attention à ne pas tout mélanger : un relevé de température, manuel ou automatisé, ne déclenche pas à lui seul votre garantie. C’est bien l’événement couvert par votre contrat d’assurance qui détermine si le sinistre peut être indemnisé.
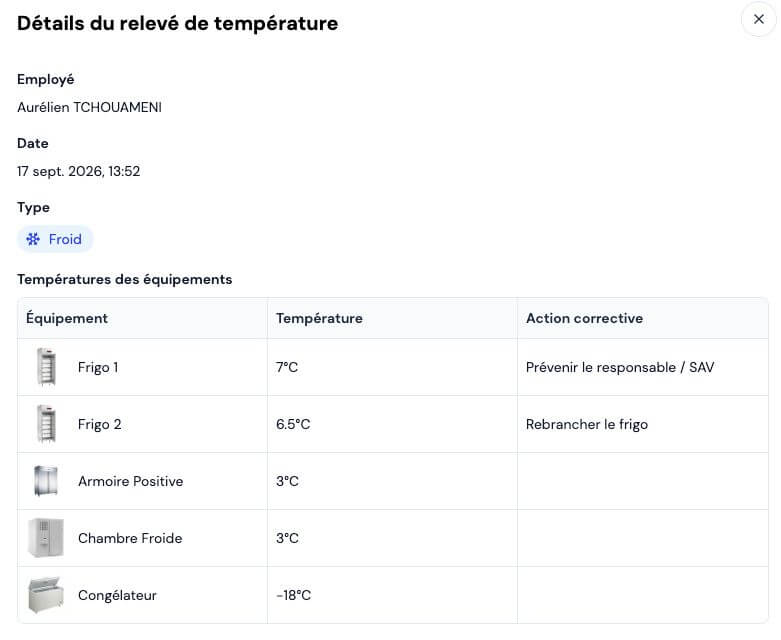
En revanche, un historique fiable des températures permet de documenter la chronologie de la panne et les conditions de conservation des marchandises. Vous disposez ainsi de données datées pour appuyer votre déclaration, plutôt que de devoir reconstituer les faits après coup. Une traçabilité HACCP rigoureuse peut donc devenir un véritable atout au moment de constituer votre dossier.
L’intérêt d’une surveillance connectée ne tient pas uniquement à l’automatisation des relevés. En suivant régulièrement la température de vos équipements, vous pouvez repérer plus rapidement une anomalie et intervenir avant que la situation ne s’aggrave.
Vous conservez également des données horodatées qui permettent de retracer l’évolution de la température. En cas de sinistre, elles peuvent compléter les autres éléments transmis à votre assureur pour documenter les circonstances de la panne.
Si votre contrat prévoit des conditions particulières liées à l’installation d’un système de surveillance, vérifiez-les directement auprès de votre assureur ou de votre courtier.
Avec des sondes connectées, fini le très approximatif « la chambre froide devait être en panne depuis quelques heures ». Vous disposez d’un historique permettant de suivre l’évolution de la température et de dater plus précisément le début de l’anomalie.
Votre déclaration repose alors davantage sur des faits enregistrés que sur des estimations faites après le sinistre. Ces données peuvent faciliter la reconstitution de la chronologie de la panne et compléter les autres justificatifs transmis à votre assureur, comme vos factures fournisseurs, vos photos ou le rapport d’intervention du technicien.
Komia propose ses propres sondes de température connectées, installables directement dans vos enceintes froides et équipées d’une batterie remplaçable. Elles mesurent automatiquement la température toutes les 10 minutes et transmettent les données au HUB Komia, la passerelle qui les fait remonter dans l’application.
L’ensemble est préconfiguré avant expédition : à réception, il suffit de l’allumer pour commencer à suivre vos températures. Et pour aller plus loin, Komia propose un système d’alertes qui permet d’être prévenu lorsqu’une température sort des seuils définis. De quoi automatiser vos relevés et réagir plus rapidement lorsqu’une anomalie apparaît.
Entre une panne découverte plusieurs heures après le début du problème et une anomalie détectée rapidement grâce à des données horodatées, la constitution du dossier de sinistre peut être bien différente. Voici concrètement ce que le monitoring connecté des températures peut changer.
Même avec une assurance perte de marchandises restaurant, quelques mauvais réflexes peuvent compliquer votre dossier au moment du sinistre. Le problème vient souvent moins d’un manque de vigilance que d’une mauvaise connaissance des conditions prévues au contrat.
Souscrire une garantie perte de marchandises ne signifie pas que toutes les pannes de froid seront couvertes. Selon votre contrat, l’origine de la panne peut déterminer si l’indemnisation est possible ou non.
Avant de signer, demandez donc à votre assureur ou courtier quelles causes sont précisément couvertes en cas de panne de chambre froide et quelles exclusions sont prévues. Mieux vaut éclaircir une zone grise à la souscription que la découvrir avec plusieurs milliers d’euros de marchandises perdues.
Autre erreur classique : attendre le diagnostic du technicien ou d’avoir chiffré précisément les pertes avant de prévenir l’assureur. Vous risquez alors de laisser passer le délai de déclaration prévu dans votre contrat.
Le bon réflexe est de signaler rapidement le sinistre, puis de compléter votre dossier avec les factures, photos, relevés de température ou documents techniques demandés. Vous sécurisez ainsi la déclaration sans attendre d’avoir reconstitué toute la chronologie de la panne.
Votre restaurant évolue, votre couverture doit suivre. Une nouvelle chambre froide, une capacité de stockage plus importante ou simplement une hausse de la valeur des marchandises stockées peuvent modifier votre exposition au risque.
Si votre garantie perte de marchandises n’est pas réévaluée, le plafond d’indemnisation prévu au contrat peut ne plus correspondre à la valeur réellement stockée. Pensez donc à vérifier votre niveau de couverture lorsque votre équipement ou vos volumes de marchandises évoluent.
Combien coûte une garantie perte de marchandises pour un restaurant ? Difficile de donner un tarif unique : le montant dépend directement de votre établissement, du stock à couvrir et du niveau de protection recherché.
Le montant de la prime dépend notamment du niveau de marchandises à assurer, de vos équipements frigorifiques, de votre historique de sinistres et de la franchise prévue au contrat.
Un restaurant gastronomique qui travaille des produits coûteux ou un traiteur disposant de plusieurs chambres froides n’a évidemment pas la même exposition qu’un petit établissement avec peu de stock et une rotation très rapide. Le plafond d’indemnisation choisi joue donc un rôle important dans le coût de votre assurance perte de marchandises restaurant.
Proposée comme une extension de l’assurance multirisque professionnelle, cette garantie représente un coût supplémentaire à mettre en perspective avec les marchandises réellement présentes dans vos frigos et chambres froides.
Une seule panne de chambre froide peut suffire à entraîner plusieurs milliers d’euros de pertes. Pour savoir si la garantie est pertinente et correctement dimensionnée, le plus utile reste donc de comparer son coût annuel avec le montant de stock que votre restaurant pourrait perdre lors d’un même sinistre.
Komia ne remplace évidemment pas votre assurance. En revanche, l’application HACCP et le matériel connecté vous permettent de conserver des données fiables sur vos températures et vos stocks. En cas de panne, vous avez ainsi des éléments concrets pour documenter le sinistre et constituer votre dossier auprès de l’assureur.
Komia propose ses propres capteurs de température et passerelle de collecte, livrés préconfigurés et installables sans câblage en quelques secondes. Les températures sont relevées automatiquement toutes les 10 minutes puis remontées dans l’application via le HUB Komia.
Plus besoin de faire le tour des frigos pour effectuer chaque relevé manuellement : le suivi se fait en continu. Et côté matériel, pas de location mensuelle supplémentaire : vous l’achetez une fois, il est à vous.
L’application HACCP de Komia centralise vos relevés de température, qu’ils soient saisis manuellement ou transmis automatiquement par les sondes.
En cas de panne de chambre froide, cet historique permet de retrouver les données enregistrées et de reconstituer plus facilement la chronologie de l’incident. Vous vous appuyez sur des relevés horodatés plutôt que sur une estimation faite plusieurs heures après la découverte du problème.
Le vrai intérêt du monitoring connecté, c’est aussi de pouvoir réagir avant de découvrir le problème au prochain service. Lorsqu’une température sort de la plage définie, Komia peut vous alerter afin que vos équipes interviennent plus rapidement.
Quelques heures gagnées peuvent faire une vraie différence : déplacer les denrées, vérifier l’équipement ou appeler un technicien avant que la situation ne s’aggrave. L’objectif n’est donc pas seulement de mieux documenter la perte de marchandises, mais aussi de limiter le risque qu’elle se produise.
La température raconte une partie du sinistre. Encore faut-il savoir quelles marchandises étaient présentes au moment de la panne. En reliant votre traçabilité à votre gestion des stocks restaurant, vous centralisez les informations utiles pour identifier les produits concernés et chiffrer plus facilement les pertes.
Cette cohérence entre suivi HACCP et données de stock permet de constituer un dossier plus clair, avec des informations issues du fonctionnement quotidien de votre établissement.
Cette traçabilité ne sert évidemment pas uniquement lorsqu’une chambre froide tombe en panne. Le suivi des températures fait partie des procédures essentielles de maîtrise sanitaire et permet de garder une trace des contrôles réalisés dans votre établissement.
L’intérêt pour votre assurance perte de marchandises restaurant vient donc en plus : vous structurez votre suivi HACCP au quotidien tout en disposant de données exploitables lorsqu’un incident survient.
Vous voulez voir concrètement comment les sondes Komia et l’application HACCP simplifient votre traçabilité ? Demandez une démo gratuite et découvrez le matériel et l’application en conditions réelles.